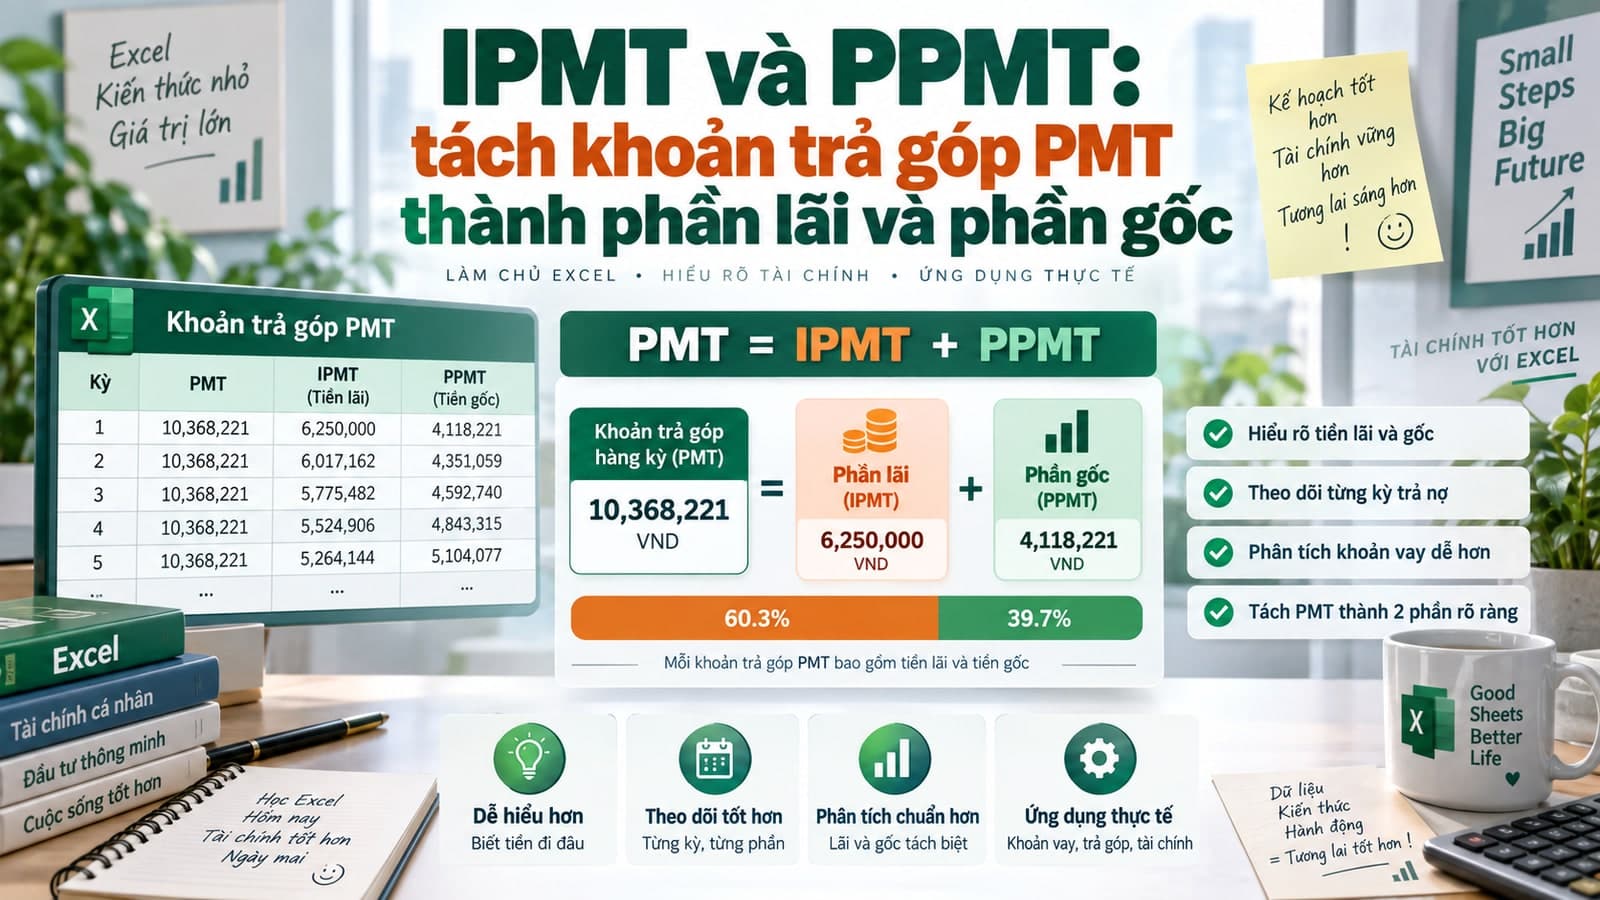
IPMT và PPMT: tách khoản trả góp PMT thành phần lãi và phần gốc
Chia sẻ
"PMT cho biết tổng số tiền phải trả mỗi kỳ, nhưng không nói rõ bao nhiêu là lãi, bao nhiêu là gốc. IPMT và PPMT tách đúng hai phần đó cho từng kỳ cụ thể — nền tảng để dựng một bảng lịch trả nợ đầy đủ."
PMT cho biết mỗi tháng phải trả bao nhiêu, nhưng con số đó là tổng gộp — không nói rõ bao nhiêu trong đó là tiền lãi ngân hàng thu, bao nhiêu là tiền gốc bạn thực sự trả bớt nợ. IPMT và PPMT tách đúng hai phần này cho từng kỳ trả nợ cụ thể.
Hai hàm, hai phần của cùng một khoản trả
=IPMT(lai_suat, ky_thu, tong_so_ky, gia_tri_vay)
=PPMT(lai_suat, ky_thu, tong_so_ky, gia_tri_vay)
Cú pháp của IPMT và PPMT giống hệt nhau, chỉ khác mục đích: IPMT trả về phần lãi phải trả ở kỳ thứ ky_thu, còn PPMT trả về phần gốc phải trả ở đúng kỳ đó. Tham số ky_thu là điểm khác biệt so với PMT — nó cho biết bạn đang hỏi về kỳ trả nợ thứ mấy, vì tỷ lệ lãi/gốc thay đổi theo từng kỳ.
IPMT cộng PPMT luôn bằng đúng PMT
Đây là mối quan hệ cần nhớ để kiểm tra công thức có đúng không:
=IPMT(5%/12,1,36,100000000)  →  -416.667
=PPMT(5%/12,1,36,100000000)  →  -2.361.111
=PMT(5%/12,36,100000000)     →  -2.777.778
Ở bất kỳ kỳ nào, IPMT + PPMT của kỳ đó luôn cho ra đúng con số PMT. Nếu cộng lại mà không khớp, gần như chắc chắn tham số lai_suat, tong_so_ky, hoặc gia_tri_vay đang bị khai không nhất quán giữa ba hàm.
Vì sao lãi giảm dần, gốc tăng dần theo thời gian
Đây là điều thú vị nhất khi dựng cả một lịch trả nợ: dù tổng số tiền trả mỗi tháng (PMT) không đổi suốt thời gian vay, tỷ lệ giữa lãi và gốc bên trong nó lại thay đổi liên tục:

Ở những kỳ đầu, dư nợ còn cao nên tiền lãi tính trên số dư đó cũng cao — phần lớn khoản trả tháng đầu là trả lãi, phần gốc chỉ chiếm một phần nhỏ. Càng về sau, dư nợ giảm dần, tiền lãi giảm theo, nên phần gốc trong mỗi khoản trả ngày càng lớn hơn — dù tổng số tiền trả mỗi tháng vẫn y hệt nhau từ đầu đến cuối. Đây là lý do trả nợ trước hạn ở giai đoạn đầu tiết kiệm được nhiều lãi hơn hẳn so với trả trước hạn ở giai đoạn cuối.
Dựng một bảng lịch trả nợ đầy đủ
Kéo công thức IPMT/PPMT xuống theo từng kỳ (1, 2, 3... đến hết tong_so_ky), khoá các tham số cố định bằng $, chỉ để ky_thu trượt theo hàng:
=IPMT($B$1,A2,$B$2,$B$3)
=PPMT($B$1,A2,$B$2,$B$3)
Thêm một cột "Dư nợ còn lại" bằng cách trừ dần phần gốc đã trả, bạn có ngay một bảng lịch trả nợ hoàn chỉnh — đúng loại bảng ngân hàng vẫn gửi kèm khi duyệt vay.
Cùng gặp quy ước dấu âm như PMT
IPMT và PPMT mang cùng quy ước dấu với PMT: kết quả trả về là số âm, vì đây là dòng tiền ra khỏi túi bạn. Muốn hiển thị số dương cho dễ đọc trên báo cáo, thêm dấu trừ phía trước hoặc bọc trong ABS() — bài về PMT đã giải thích kỹ lý do đằng sau quy ước này.
Kiểm nhanh trên máy bạn
Tính
IPMTvàPPMTcho kỳ đầu tiên và kỳ cuối cùng của một khoản vay, so sánh tỷ lệ lãi/gốc giữa hai kỳ để thấy rõ xu hướng đảo ngược.Cộng
IPMTvàPPMTcủa cùng một kỳ, đối chiếu với kết quảPMTđể chắc chắn cả ba hàm đang dùng đúng cùng bộ tham số.
Mục lục
Muốn làm chủ Excel?
Tham gia khóa học E-Learning của Trà Đá Data để được hướng dẫn chi tiết từ A-Z với Case Study thực tế.
Tìm hiểu ngayBài viết liên quan
Khám phá thêm các bài viết cùng chủ đề
NPV và IRR: đánh giá dự án đầu tư có đáng làm hay không
Cách dùng NPV và IRR để đánh giá một dự án đầu tư có nhiều dòng tiền qua các năm, và lỗi phổ biến nhất: đưa vốn đầu tư ban đầu vào sai vị trí trong công thức NPV.
Hàm PMT: tính khoản trả góp vay hàng tháng, và lỗi dấu âm ai cũng gặp
Cách dùng hàm PMT để tính khoản trả góp hàng tháng khi vay mua nhà, mua xe, và vì sao kết quả PMT luôn ra số âm.
RATE và NPER: tìm lãi suất thực và thời gian trả hết nợ
Dùng RATE để lật tẩy lãi suất thực đằng sau chương trình trả góp 0% lãi, và NPER để tính cần bao nhiêu tháng mới trả hết một khoản vay.
Bình luận
Đăng nhập để tham gia bình luận
Đăng nhậpNhận bài viết mới nhất
Đăng ký để nhận thông báo khi có bài viết mới. Không spam, chỉ kiến thức chất lượng.