NPV và IRR: đánh giá dự án đầu tư có đáng làm hay không
Chia sẻ
"Cách dùng NPV và IRR để đánh giá một dự án đầu tư có nhiều dòng tiền qua các năm, và lỗi phổ biến nhất: đưa vốn đầu tư ban đầu vào sai vị trí trong công thức NPV."
Bài trước đã nói về PV — quy một khoản tiền tương lai duy nhất về giá trị hiện tại. Một dự án đầu tư thực tế hiếm khi chỉ có một dòng tiền: có vốn bỏ ra ban đầu, rồi có dòng tiền thu về ở nhiều năm liên tiếp, mỗi năm một con số khác nhau. NPV và IRR là hai hàm được thiết kế riêng cho đúng bài toán đó.
Cả hai hàm đều trả lời câu hỏi "dự án này có đáng làm không", chỉ khác cách diễn đạt câu trả lời. Và cả hai đều có một điểm dễ gây lỗi nhất khi mới dùng: cách đưa vốn đầu tư ban đầu vào công thức khác nhau giữa hai hàm, dùng lẫn cách này cho hàm kia sẽ ra kết quả sai.
Công thức viết bằng dấu phẩy (,); đổi sang dấu chấm phẩy (;) nếu Excel của bạn cấu hình theo vùng miền khác.
Bộ dữ liệu dùng trong bài
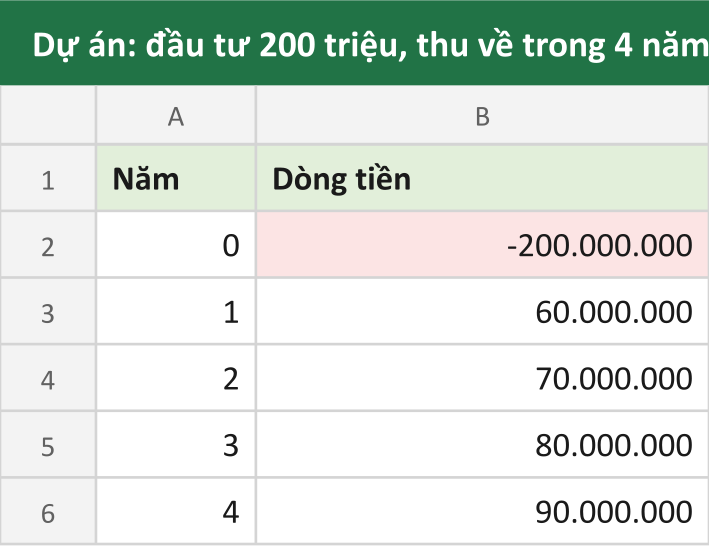
Một dự án cần vốn đầu tư ban đầu 200 triệu đồng, dự kiến thu về dòng tiền dương trong 4 năm tiếp theo: 60, 70, 80, 90 triệu đồng. Mức lãi suất chiết khấu tham chiếu là 10%/năm — đây là mức lợi nhuận tối thiểu nhà đầu tư chấp nhận được, thường lấy từ chi phí vốn hoặc lãi suất của phương án đầu tư thay thế.
NPV — quy toàn bộ dòng tiền về hiện tại rồi cộng lại
=NPV(rate, value1, [value2], ...)NPV nhận một dãy các dòng tiền, chiết khấu từng dòng về hiện tại theo rate, rồi cộng lại thành một số duy nhất. Nếu số đó dương, tổng giá trị thu về (đã quy đổi) lớn hơn những gì bỏ ra; dự án đáng làm ở mức lãi suất chiết khấu đó.
Điểm quan trọng nhất, và cũng là nguồn lỗi phổ biến nhất: NPV mặc định coi dòng tiền đầu tiên trong danh sách xảy ra ở cuối kỳ thứ nhất, không phải ở thời điểm hiện tại (kỳ thứ 0). Vốn đầu tư ban đầu bỏ ra ngay bây giờ — ở kỳ 0 — nên không được đưa vào bên trong NPV. Nó phải cộng vào sau khi hàm NPV đã tính xong.
=-200000000 + NPV(10%, 60000000, 70000000, 80000000, 90000000)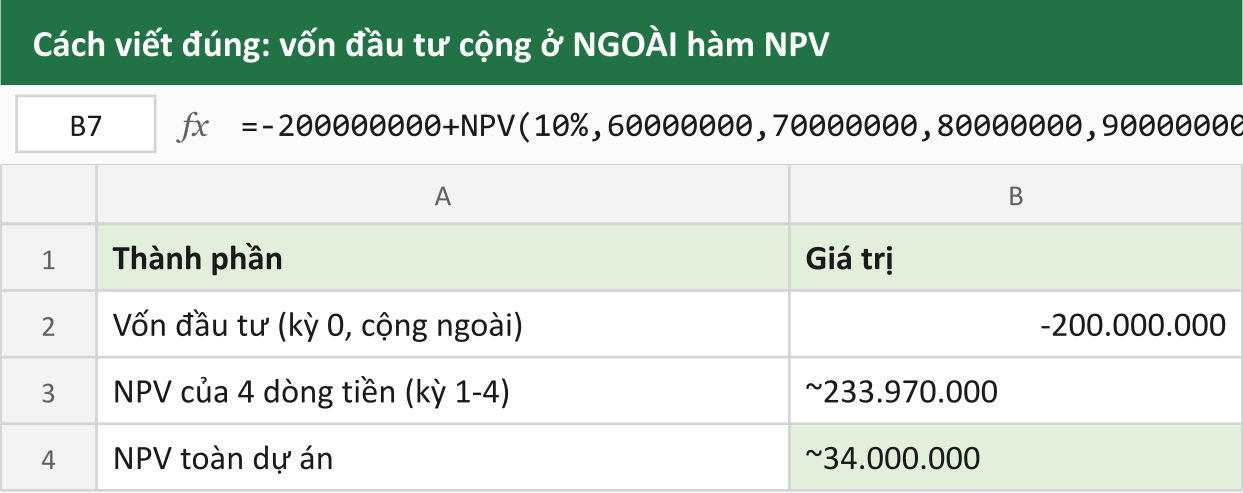
Đọc theo cấu trúc: NPV(10%, ...) chỉ chiết khấu 4 dòng tiền thu về của 4 năm sau. Vốn đầu tư -200000000 cộng vào ở ngoài, không bị chiết khấu, vì nó đã ở đúng thời điểm hiện tại rồi — chiết khấu thêm một lần nữa cho nó là sai.
Kết quả xấp xỉ 34 triệu đồng, một số dương — nghĩa là ở mức chiết khấu 10%/năm, dự án này đáng làm.
Lỗi phổ biến: nhét vốn đầu tư ban đầu vào trong NPV
Cách viết sai thường gặp:
=NPV(10%, -200000000, 60000000, 70000000, 80000000, 90000000)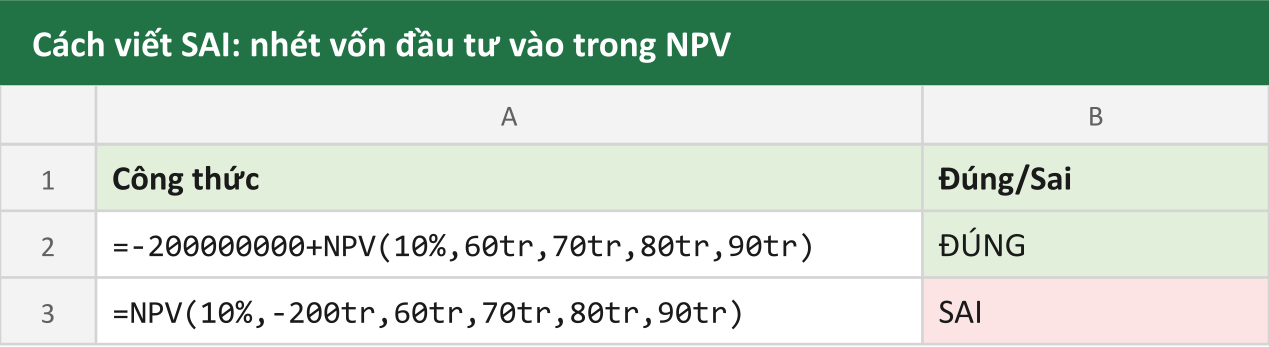
Nhìn qua có vẻ hợp lý — liệt kê đủ cả vốn đầu tư lẫn dòng tiền thu về trong cùng một hàm. Nhưng vì NPV coi giá trị đầu tiên trong danh sách là dòng tiền của kỳ 1, không phải kỳ 0, công thức này đã chiết khấu luôn cả khoản vốn đầu tư về một kỳ trước đó — tức là tính như thể tiền bỏ ra ở năm trước khi dự án bắt đầu, chứ không phải ngay lúc bắt đầu. Kết quả sai lệch, dù không sai cú pháp nên Excel không báo lỗi gì.
Cách kiểm tra nhanh xem công thức có viết đúng không: đếm số giá trị dòng tiền nằm trong dấu ngoặc của NPV — con số đó phải đúng bằng số kỳ sau thời điểm hiện tại, không nhiều hơn.
IRR — quy ước ngược lại với NPV
IRR trả lời cùng câu hỏi nhưng theo một cách khác: thay vì cho trước lãi suất và tính ra một giá trị tiền, IRR đi tìm mức lãi suất khiến NPV của toàn bộ dự án đúng bằng 0 — gọi là tỷ suất hoàn vốn nội bộ.
=IRR(values, [guess])Điểm khác biệt quan trọng cần nhớ: IRR nhận vốn đầu tư ban đầu ngay bên trong cùng một dãy giá trị, khác hẳn cách NPV yêu cầu tách nó ra ngoài.
=IRR(A1:A5)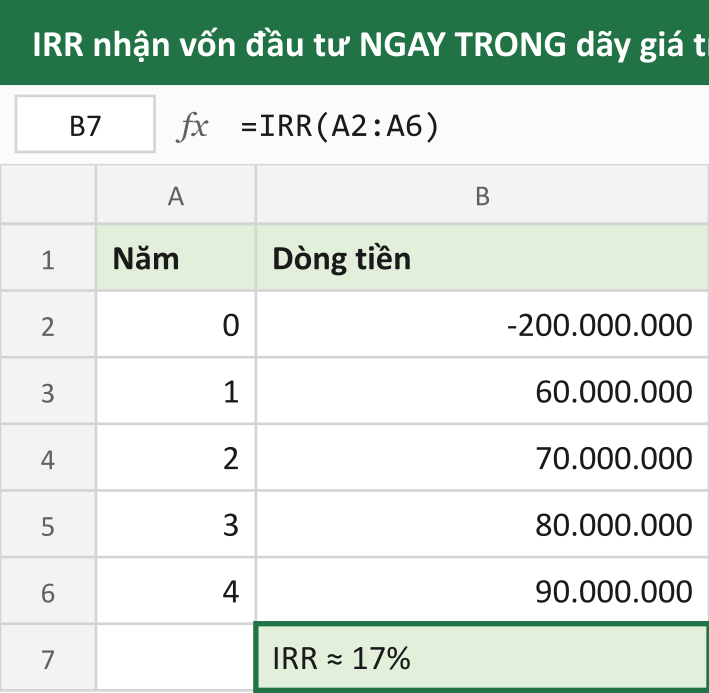
Trong đó A1:A5 là 5 ô liên tiếp: -200000000 ở A1 (vốn đầu tư, kỳ 0), rồi 60000000, 70000000, 80000000, 90000000 ở các kỳ tiếp theo. Đây chính là cấu trúc từng bị coi là sai khi dùng cho NPV ở trên — nhưng lại là cấu trúc đúng cho IRR. Dùng lẫn quy ước của hàm này cho hàm kia là lỗi thực tế phổ biến nhất khi mới chuyển từ NPV sang IRR hoặc ngược lại.
Kết quả IRR cho dữ liệu trên xấp xỉ 17%. Cách đọc: dự án này tự nó sinh lời với tỷ suất khoảng 17%/năm.
Đọc kết quả: so sánh IRR với mức lãi suất yêu cầu
NPV và IRR đưa ra cùng một kết luận, chỉ khác cách trình bày:
NPVdương ở một mức lãi suất chiết khấu cho trước → dự án đáng làm ở mức đó.IRRcao hơn mức lãi suất yêu cầu tối thiểu (thường gọi là hurdle rate) → dự án đáng làm.
Với ví dụ trên: NPV ở mức chiết khấu 10% ra số dương (~34 triệu), và IRR (~17%) cao hơn 10% — hai cách tính đồng thuận với nhau, dự án này vượt qua ngưỡng sinh lời yêu cầu.
Điểm mạnh thực tế của IRR là không cần biết chính xác mức lãi suất chiết khấu trước khi tính — nó tự tìm ra mức lãi suất "hoà vốn" của dự án, rồi người đọc mới đem so với ngưỡng của riêng mình. Ngược lại, NPV cho biết đúng con số tiền chênh lệch, hữu ích hơn khi cần so sánh quy mô giữa các dự án khác nhau — hai dự án có thể cùng IRR nhưng chênh lệch rất xa về số tiền tạo ra thực tế.
Khi IRR báo lỗi hoặc cho kết quả không tin cậy
IRR yêu cầu dãy dòng tiền phải có ít nhất một giá trị âm và một giá trị dương — hợp lý, vì nếu toàn bộ đều dương hoặc toàn bộ đều âm thì không tồn tại mức lãi suất nào làm NPV bằng 0. Thiếu điều kiện này, IRR trả về lỗi #NUM!.
Một trường hợp khác cần cẩn thận: nếu dòng tiền của dự án đổi dấu nhiều lần — ví dụ âm, dương, rồi lại âm (như một dự án cần đầu tư bổ sung giữa chừng) — có thể tồn tại nhiều hơn một mức lãi suất làm NPV bằng 0, và IRR chỉ trả về một trong số đó, không báo cho biết còn nghiệm khác. Với dòng tiền đổi dấu nhiều lần, nên đối chiếu thêm bằng NPV ở vài mức lãi suất khác nhau thay vì tin tuyệt đối vào một con số IRR duy nhất.
Tham số guess (bỏ trống thì Excel tự dùng 10% làm điểm xuất phát) là nơi Excel bắt đầu dò tìm nghiệm bằng phương pháp lặp. Với dòng tiền phức tạp mà IRR báo lỗi #NUM! dù chắc chắn có đổi dấu, thử truyền một giá trị guess khác — ví dụ IRR(A1:A5, 20%) — đôi khi giúp Excel tìm ra nghiệm mà điểm xuất phát mặc định bỏ lỡ.
Tổng kết
NPV và IRR cùng trả lời một câu hỏi — dự án này có đáng làm không — nhưng có quy ước đưa vốn đầu tư ban đầu vào công thức khác hẳn nhau: NPV yêu cầu tách vốn đầu tư ra ngoài và cộng riêng, còn IRR yêu cầu đưa nó vào ngay đầu dãy giá trị. Nhầm lẫn giữa hai quy ước này là lỗi phổ biến nhất, và nó không gây lỗi cú pháp — chỉ ra một con số sai mà nhìn qua vẫn có vẻ hợp lý.
NPV cho biết số tiền chênh lệch thực tế ở một mức lãi suất cụ thể; IRR cho biết dự án tự sinh lời ở mức bao nhiêu phần trăm, không cần biết trước mức lãi suất chiết khấu. Dùng cả hai cùng lúc để đối chiếu là cách chắc chắn nhất, đặc biệt với dòng tiền có đổi dấu nhiều lần.
Đọc tiếp trong cùng cụm bài: nguyên lý quy dòng tiền về hiện tại đã nói ở FV và PV: giá trị tương lai và hiện tại của một khoản tiền chính là nền tảng của NPV. Và khi cần tìm ngược lại lãi suất thực hoặc thời gian trả nợ từ một khoản vay đã biết trước khoản trả góp, xem RATE và NPER: tìm lãi suất thực và thời gian trả hết nợ.
Mục lục
Muốn làm chủ Excel?
Tham gia khóa học E-Learning của Trà Đá Data để được hướng dẫn chi tiết từ A-Z với Case Study thực tế.
Tìm hiểu ngayBài viết liên quan
Khám phá thêm các bài viết cùng chủ đề
IPMT và PPMT: tách khoản trả góp PMT thành phần lãi và phần gốc
PMT cho biết tổng số tiền phải trả mỗi kỳ, nhưng không nói rõ bao nhiêu là lãi, bao nhiêu là gốc. IPMT và PPMT tách đúng hai phần đó cho từng kỳ cụ thể — nền tảng để dựng một bảng lịch trả nợ đầy đủ.
RATE và NPER: tìm lãi suất thực và thời gian trả hết nợ
Dùng RATE để lật tẩy lãi suất thực đằng sau chương trình trả góp 0% lãi, và NPER để tính cần bao nhiêu tháng mới trả hết một khoản vay.
Hàm PMT: tính khoản trả góp vay hàng tháng, và lỗi dấu âm ai cũng gặp
Cách dùng hàm PMT để tính khoản trả góp hàng tháng khi vay mua nhà, mua xe, và vì sao kết quả PMT luôn ra số âm.
Bình luận
Đăng nhập để tham gia bình luận
Đăng nhậpNhận bài viết mới nhất
Đăng ký để nhận thông báo khi có bài viết mới. Không spam, chỉ kiến thức chất lượng.